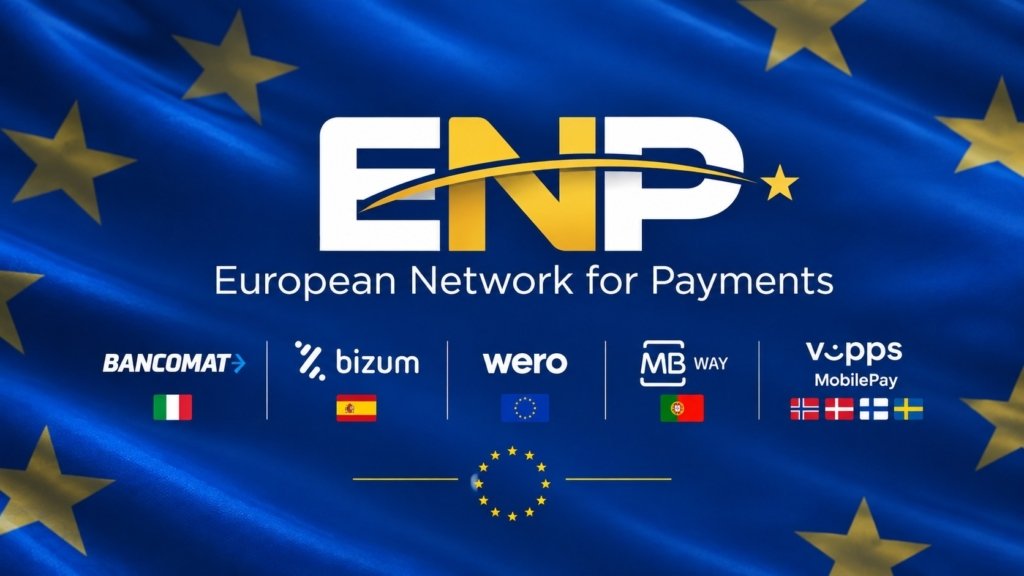
Avrupa, dijital ödemelerde ABD merkezli Visa ve Mastercard’a olan bağımlılığını azaltmak için önemli bir adım attı. Kıtanın önde gelen ödeme sistemleri, farklı ülkelerde kullanılan mevcut platformları birbirine bağlayacak European Network for Payments (ENP) isimli ortak bir yapı kurdu.
Madrid merkezli yeni oluşum; Bancomat, Bizum, EPI/Wero, SIBS-MB WAY ve Vipps MobilePay tarafından hayata geçirildi. Amaç, sıfırdan tamamen yeni bir ödeme sistemi oluşturmak yerine Avrupa’da halihazırda milyonlarca kişinin kullandığı çözümleri ortak bir altyapı üzerinden birbirleriyle uyumlu hale getirmek.
ENP’nin başarılı olması halinde Avrupalı kullanıcılar, kendi ülkelerinde kullandıkları ödeme uygulamalarını sınır ötesi işlemlerde de daha kolay şekilde kullanabilecek.
ENP yaklaşık 130 milyon kullanıcıya ulaşacak
ENP’nin kurucu ortaklarının mevcut ödeme çözümleri toplamda 13 Avrupa ülkesinde yaklaşık 130 milyon kullanıcıya hizmet veriyor. Kuruluşların açıklamasına göre bu erişim, Avrupa Birliği ve Norveç nüfusunun yüzde 70’inden fazlasını kapsıyor.
Sistemin arkasındaki başlıca platformlar şöyle:
- İspanya merkezli Bizum
- İtalya merkezli Bancomat
- EPI tarafından geliştirilen Wero
- Portekiz merkezli SIBS-MB WAY
- İskandinav ülkelerinde faaliyet gösteren Vipps MobilePay
Kurucu şirketler ENP’de eşit hissedar olacak. Madrid’de faaliyet gösterecek ortak girişim, teknik koordinasyonun yanı sıra sisteme yeni ödeme platformlarının dahil edilmesi sürecini de yönetecek.
Yeni bir uygulama yerine mevcut sistemler birbirine bağlanacak
ENP’nin en dikkat çekici taraflarından biri, tüketicilere tamamen yeni bir ödeme uygulamasını zorunlu kılmayı hedeflememesi.
Bunun yerine mevcut sistemlerin arkasında çalışan ortak bir teknik ve operasyonel katman oluşturulacak. Böylece farklı ülkelerde kullanılan ödeme hizmetleri birbirleriyle iletişim kurabilecek.
Başka bir ifadeyle İspanya’daki bir Bizum kullanıcısıyla başka bir ülkedeki uyumlu ödeme sisteminin kullanıcısı arasında işlem yapılabilmesi hedeflenirken, kullanıcıların alıştıkları uygulama ve marka deneyimleri korunacak.
Altyapıda Avrupa standartlarının yanı sıra anlık hesaptan hesaba ödeme sistemlerinin kullanılması planlanıyor.
İlk hedef sınır ötesi para transferleri
European Network for Payments’ın kullanıma sunulması aşamalı şekilde gerçekleşecek.
İlk aşamada kişiden kişiye sınır ötesi para transferlerinin desteklenmesi planlanıyor. Sonraki aşamalarda ise sistemin kullanım alanı genişletilecek.
ENP’nin yol haritasında:
- sınır ötesi kişiden kişiye para transferleri,
- e-ticaret ödemeleri,
- çevrim içi alışverişler,
- fiziksel mağaza ödemeleri ve
- POS işlemleri
yer alıyor.
Kurucu kuruluşlar, teknik altyapının hazırlanması üzerinde çalışmaya başlamış durumda. Sistemin genişlemesiyle birlikte başka Avrupalı ödeme kuruluşlarının da ENP’ye katılabilmesinin önü açık tutuluyor.
Avrupa neden Visa ve Mastercard’a alternatif istiyor?
ENP’nin arkasındaki temel motivasyonlardan biri Avrupa’nın ödeme sistemlerinde stratejik bağımsızlığını artırmak.
Avrupa’daki kartlı ödeme pazarında uluslararası ödeme sistemleri oldukça güçlü durumda. Avrupa Merkez Bankasının verilerine göre euro bölgesindeki kart işlemlerinin yaklaşık üçte ikisi uluslararası kart şemaları üzerinden gerçekleştiriliyor. ECB de Avrupa’nın perakende ödeme altyapısında çoğunlukla Avrupa dışındaki sağlayıcılara yüksek seviyede bağımlı olduğuna dikkat çekiyor.
Bu nedenle ENP yalnızca Visa ve Mastercard ile ticari anlamda rekabet edecek yeni bir sistem olarak görülmüyor. Proje aynı zamanda ödeme egemenliği, altyapı kontrolü ve Avrupa içindeki ödeme sistemlerinin birlikte çalışabilirliği açısından stratejik önem taşıyor.
Reuters’ın aktardığına göre girişimin arkasındaki önemli hedeflerden biri de Avrupa’nın ABD merkezli ödeme şirketlerine olan bağımlılığını azaltmak.
Dijital euro projesi de ilerliyor
Avrupa’daki ödeme altyapısının geleceğini şekillendirebilecek diğer önemli proje ise dijital euro.
Avrupa Merkez Bankası, dijital euro çalışmalarını sürdürüyor. Projenin hazırlık aşaması Ekim 2025’te tamamlandı ve çalışmalar bir sonraki aşamaya geçti.
ECB’nin mevcut planına göre gerekli Avrupa Birliği mevzuatının tamamlanması halinde dijital euronun 2029 yılında kullanıma sunulabilecek seviyeye getirilmesi hedefleniyor. Ancak dijital euronun gerçekten piyasaya çıkarılmasına ilişkin nihai karar henüz verilmiş değil.
Ayrıca ECB, dijital euro için gerçek kullanım senaryolarının test edileceği bir pilot program hazırlıyor. Pilot sistemin operasyonel aşamasının 2027’nin ikinci yarısında başlaması ve yaklaşık 12 ay sürmesi planlanıyor.
ENP ve dijital euro benzer şekilde Avrupa’nın ödeme alanındaki bağımsızlığını güçlendirmeyi amaçlasa da iki proje birbirinden ayrı yürütülüyor. Şu anda ENP ile dijital euro arasında resmen açıklanmış doğrudan bir entegrasyon bulunmuyor.
Bununla birlikte ECB, dijital euronun özel sektör tarafından geliştirilen Avrupa ödeme çözümleriyle birlikte çalışabileceği ve bunları tamamlayabileceği bir model üzerinde duruyor. Dolayısıyla uzun vadede kamu tarafından desteklenen dijital euro ile ENP benzeri özel ödeme ağlarının aynı Avrupa ödeme ekosisteminde yan yana bulunması mümkün.
ENP Türkiye’de kullanılabilecek mi?
Şu an açıklanan yapı içerisinde Türkiye ENP kapsamındaki ülkeler arasında yer almıyor. Kurucu ortaklar da Türkiye’deki bir ödeme kuruluşunun sisteme dahil olduğunu açıklamadı.
Bununla birlikte ENP’nin ilerleyen dönemlerde başka Avrupa ödeme sistemlerine açılması planlanıyor. Bu nedenle ağın gelecekte genişlemesi mümkün olsa da Türkiye’nin sisteme dahil edileceğine yönelik şu aşamada resmî bir açıklama bulunmuyor.
Visa ve Mastercard’ın Avrupa’daki konumu değişebilir
ENP’nin Visa veya Mastercard’ı kısa sürede Avrupa pazarından çıkarması beklenmemeli. İki şirket yıllardır bankalar, işletmeler ve ödeme terminalleriyle çalışan son derece geniş küresel ağlara sahip.
ENP’nin en büyük avantajı ise 130 milyonluk mevcut kullanıcı tabanından yola çıkması. Proje tamamen yeni bir kullanıcı kitlesi oluşturmaya çalışmak yerine Avrupa’da zaten yaygın şekilde kullanılan ödeme sistemlerini ortak bir altyapıya bağlayacak.
Eğer sınır ötesi transferlerden e-ticarete ve fiziksel mağaza ödemelerine uzanan plan başarıyla uygulanırsa ENP, Avrupa’nın uzun süredir hedeflediği yerli ve kıta çapında çalışabilen ödeme ağına dönüşebilir.
Bu durumda Visa ve Mastercard ilk kez Avrupa’da birçok ülkeyi kapsayan, güçlü bir kullanıcı tabanına sahip ve Avrupa merkezli ortak bir rakiple daha doğrudan rekabet etmek zorunda kalabilir.